
公認会計士コンプリートマスター2026
最短合格へ導く、公認会計士試験対策の決定版
最短合格へ導く、公認会計士試験対策の決定版
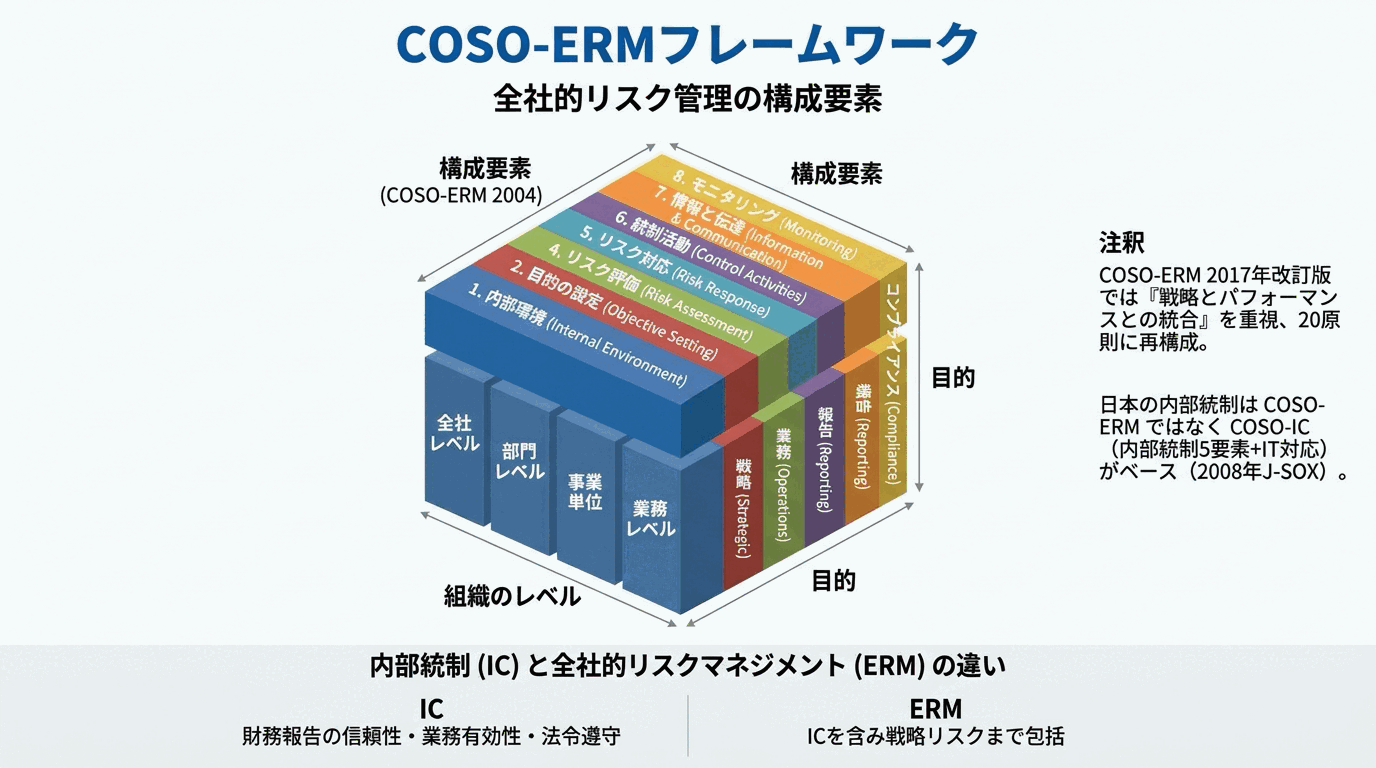
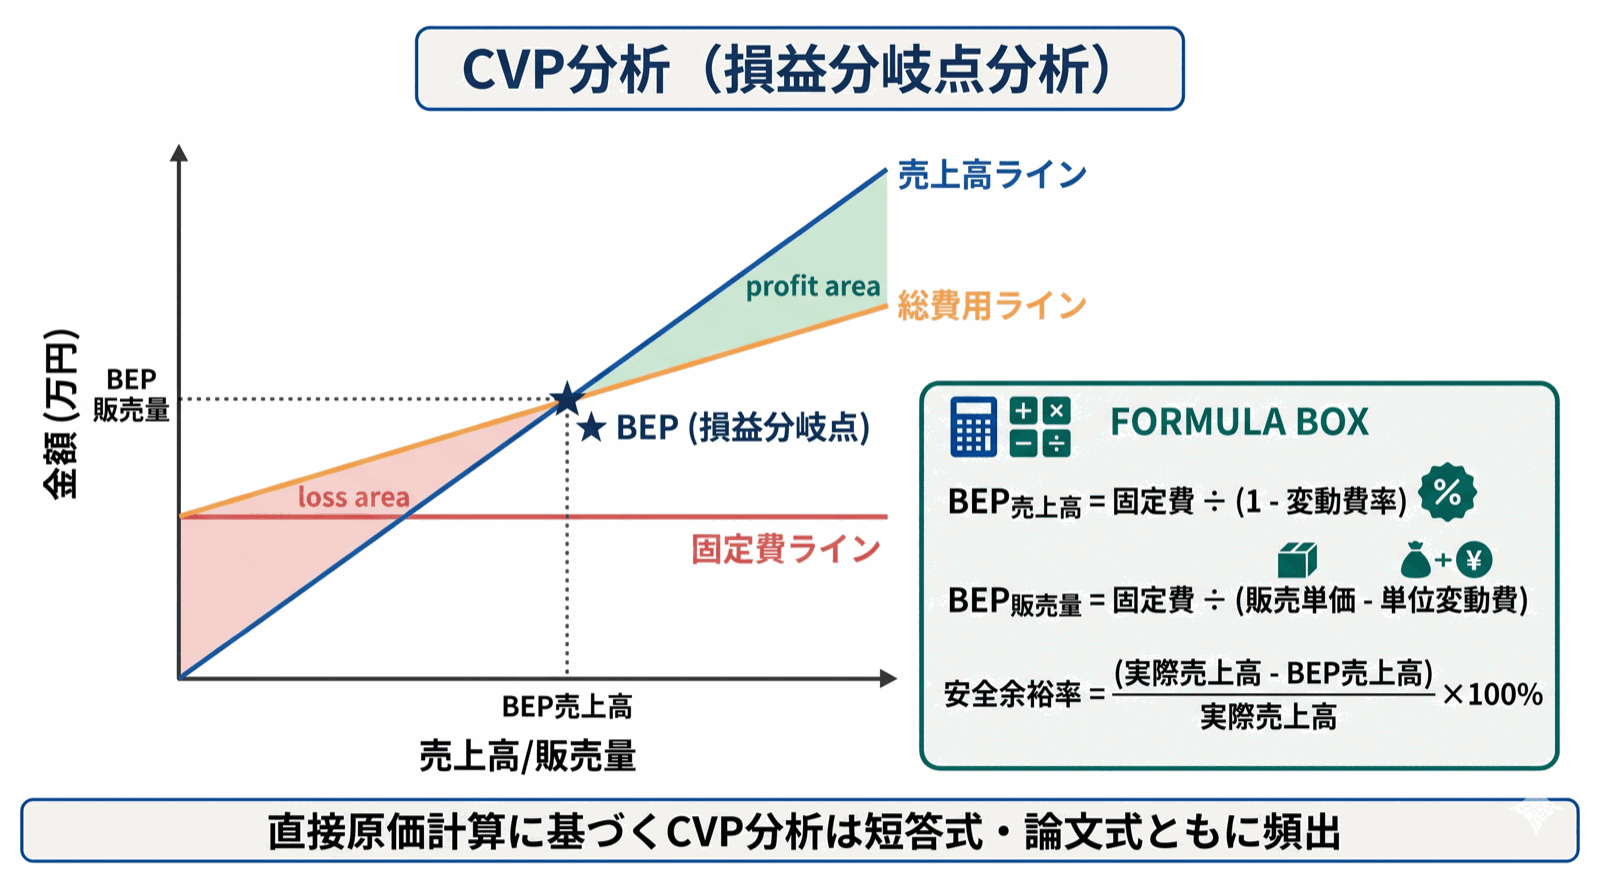
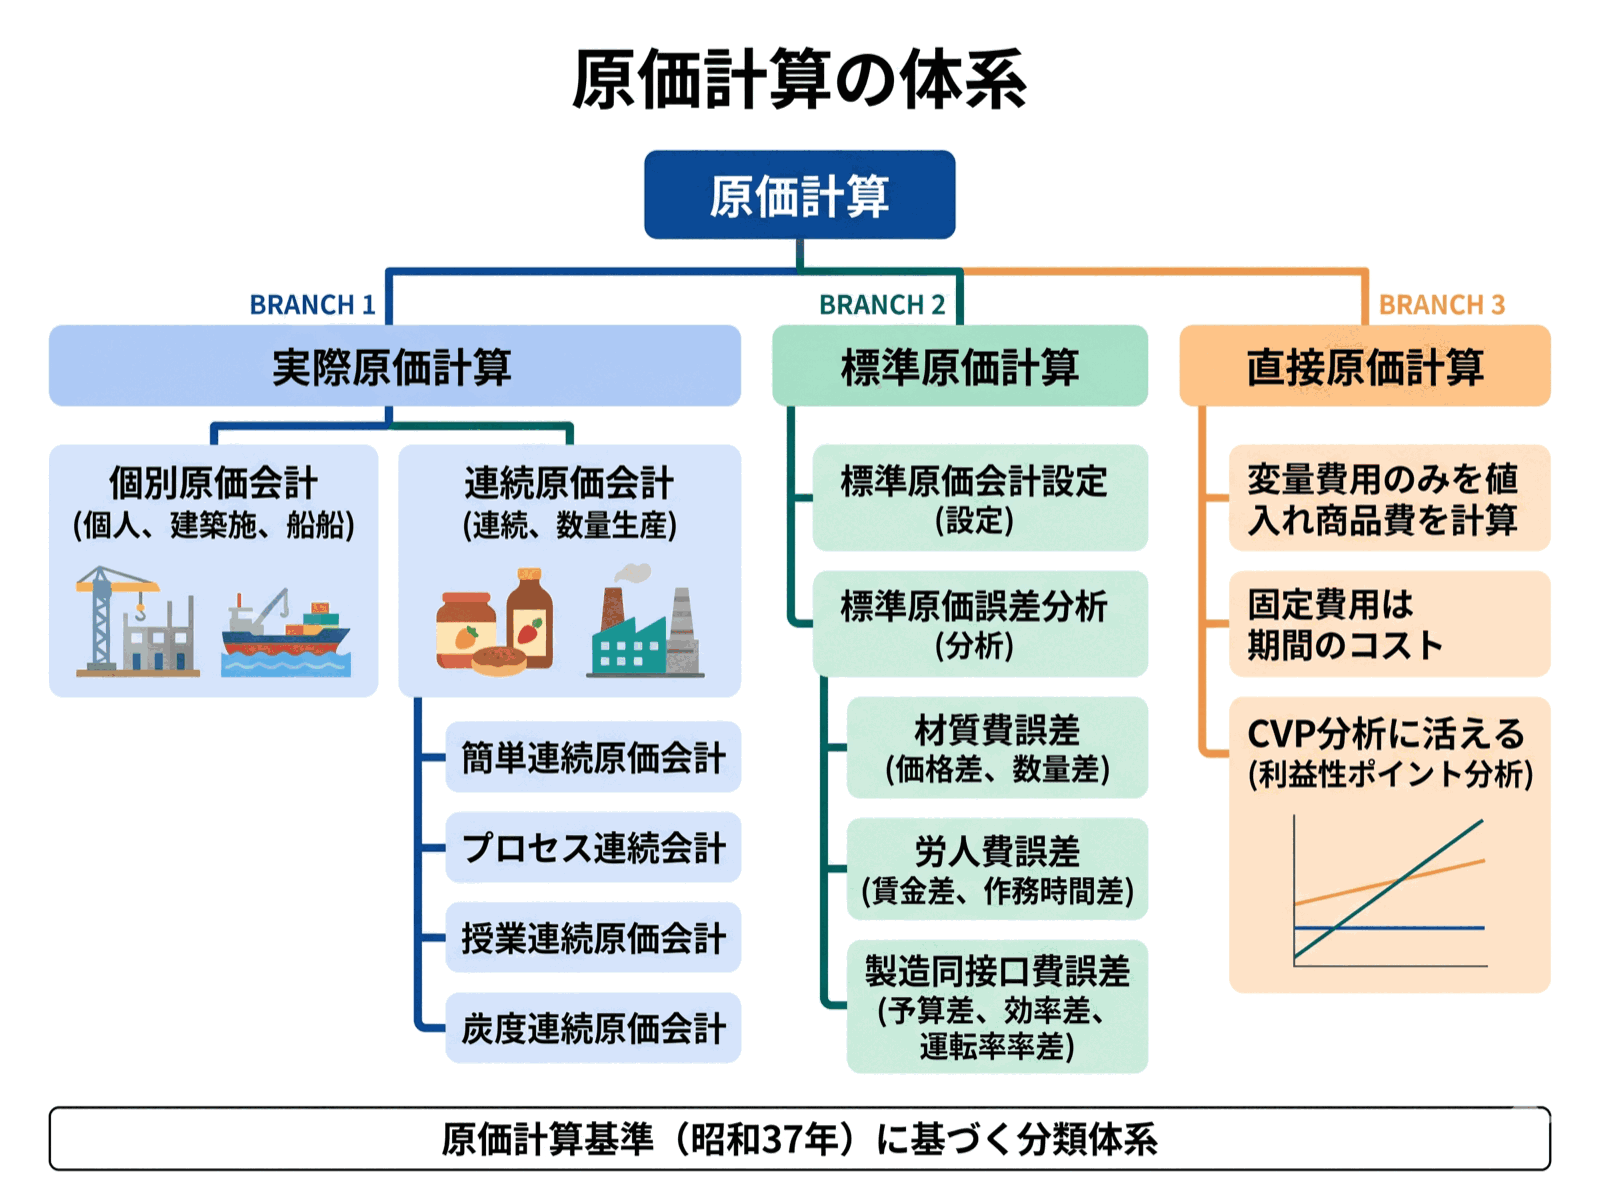
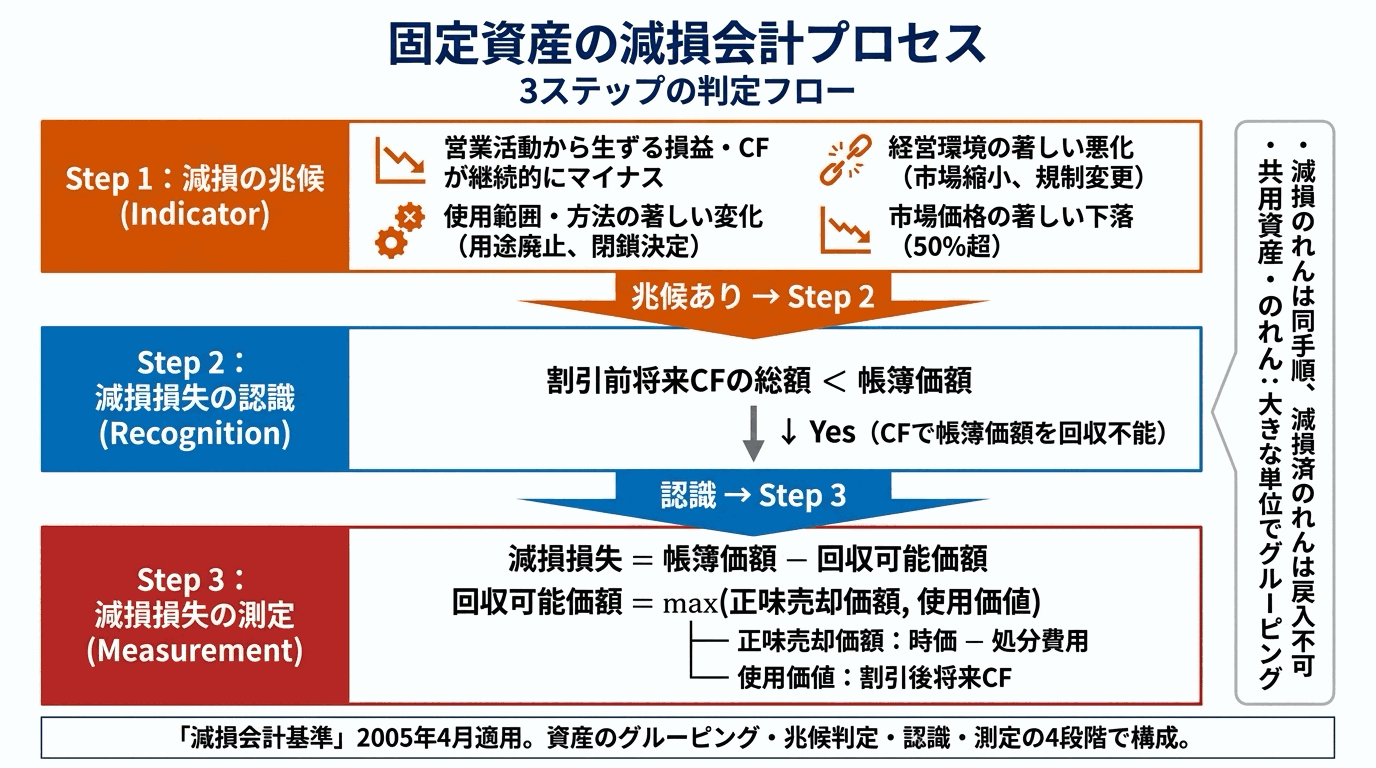
複雑な制度・概念を視覚的に整理。アプリ内では数百の図解で学習を加速します。
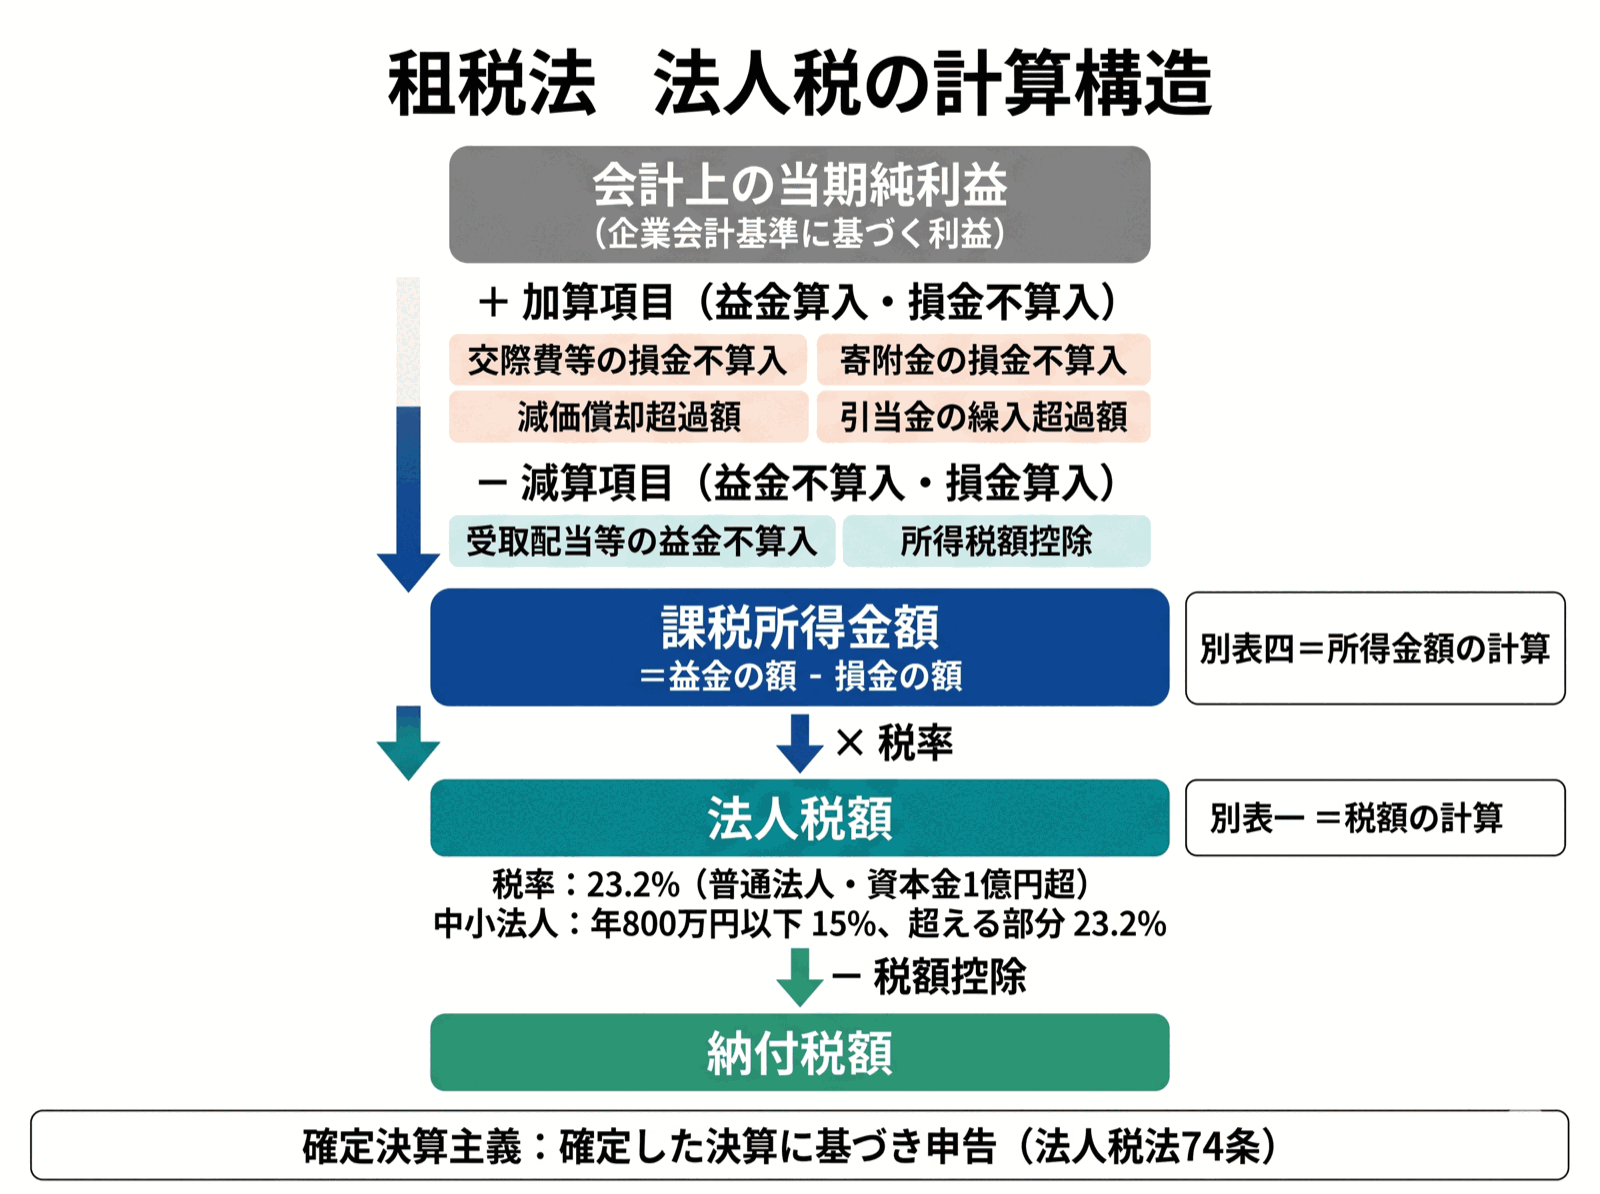
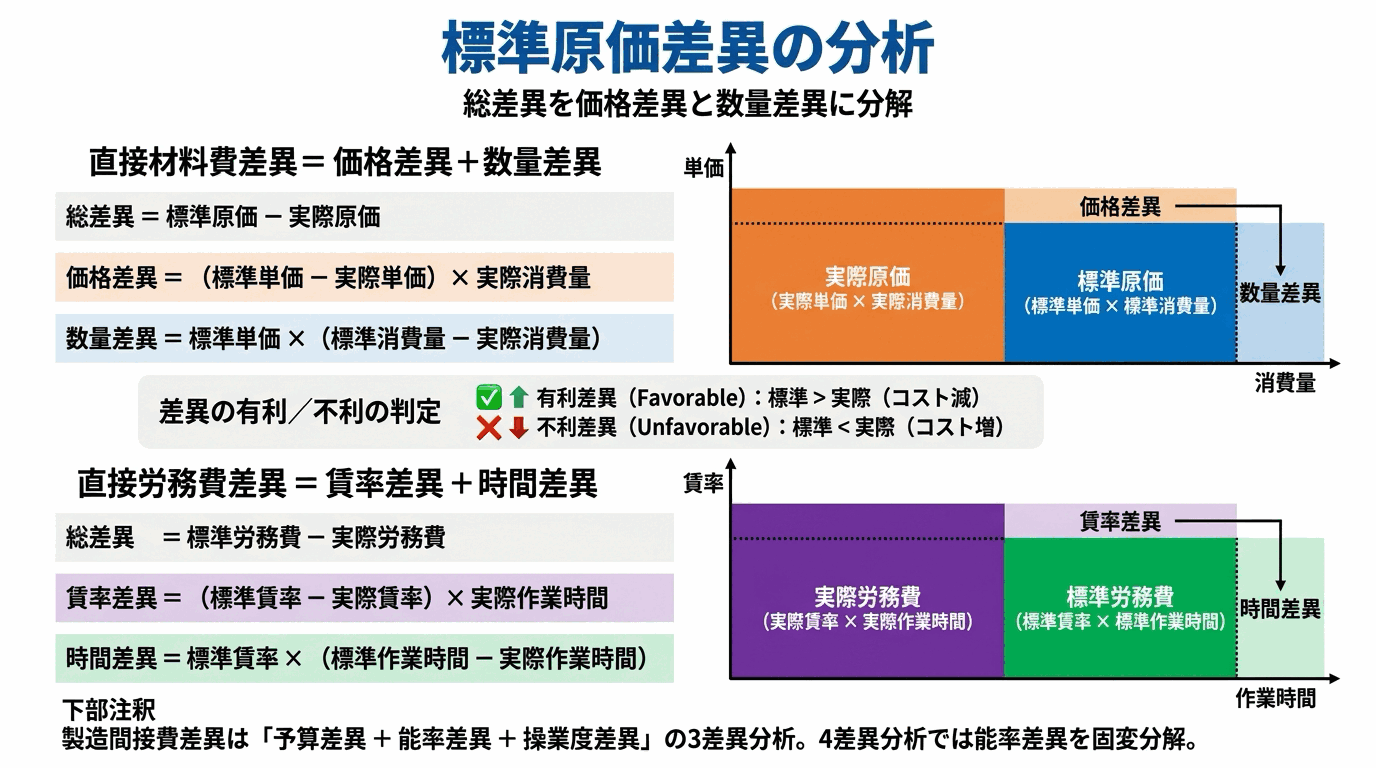
実際のアプリで出題される問題の一部をご紹介。解説ボタンで詳細を展開できます。
【正解】有限責任監査法人は、指定社員制度を採用し、指定社員以外の社員の責任を出資額の範囲に限定する監査法人である
有限責任監査法人は、公認会計士法に基づき設立される監査法人の一形態であり、指定社員制度を採用している。社員は全員が有限責任社員であり、出資の価額を限度として法人の債務を弁済する責任を負う(34条の10の6第7項)。ただし、証明ごとに指定された指定有限責任社員は、その特定証明に関する法人の債務を法人の財産で完済できないとき、連帯して弁済の責任を負う(同条第8項)。登録有限責任監査法人は社員数×200万円の供託義務を負い(34条の33、施行令25条)、責任保険契約等で供託に代えることができる(34条の34)。名称には社員の全部が有限責任社員であることを示す文字を使用しなければならない(34条の3第2項)。
【他選択肢の解説】
・有限責任監査法人は、指定社員制度を採用し、指定社員以外の社員の責任を出資額の範囲に限定する…: 正解。本説明の内容に合致する。
・有限責任監査法人の社員は、特定証明に係る債務についても出資額を限度とする責任しか負わない: 誤り。指定有限責任社員は特定証明に関する債務について連帯して責任を負う(34条の10の6第8項)。
・登録有限責任監査法人には、供託又は責任保険契約による資力確保の義務はない: 誤り。供託が義務であり、責任保険契約等で代えることができる(34条の33・34条の34)。
・有限責任監査法人の名称に「有限責任」の文字を含める義務はない: 原則・定義・計算式の要件と合致せず誤り。
【試験ポイント】
有限責任監査法人は2008年導入。社員の責任は出資額限度(指定有限責任社員は特定証明について連帯責任)。供託額は社員数×200万円(施行令25条)、最低資本金は社員数×100万円(施行令22条)。
【正解】四半期報告書の提出義務は廃止され、半期報告書に一本化された
金融商品取引法の改正により四半期報告書の提出義務は廃止され、半期報告書に一本化された。これにより上場会社は事業年度の中間期に半期報告書を提出する。なお、証券取引所の適時開示制度として四半期決算短信による任意の開示は継続されている。
【他選択肢の解説】
・上場会社は、四半期ごとに四半期報告書を提出しなければならない: ✗ 誤り。四半期報告書の提出義務は廃止され、半期報告書に一本化された。
・四半期報告書には、公認会計士のレビューは不要である: ✗ 誤り(前提となる四半期報告書制度自体が廃止されている)。半期報告書にはレビュー等が求められる。
・四半期報告書は、各四半期経過後60日以内に提出する: ✗ 誤り。四半期報告書制度は廃止されており、本記述は現行制度と一致しない。
【試験ポイント】関連条文の要件と例外を正確に暗記し、類似論点との違いを整理することが得点につながる。 なお、本論点は過去問でも繰り返し問われており、条文の文言・数値要件・例外事由を正確に暗記することが失点回避の前提となる。類似概念との異同を整理して記憶することで、短答式・論文式を問わず確実な得点源にできる。
【改正メモ】令和5年の金融商品取引法改正により、上場会社の四半期報告書(第1・第3四半期)は「廃止済み」です。現在は半期報告書(金商法24条の5第1項)に一本化され、第1・第3四半期は取引所規則に基づく四半期決算短信で開示されます。これに伴い「四半期レビュー」という制度も無くなり、半期報告書に含まれる第一種中間財務諸表等に対しては「期中レビュー」、第二種中間財務諸表等に対しては「中間監査」が行われます(財務諸表等の監査証明に関する内閣府令3条1項)。
【正解】中小法人は、年800万円までの交際費等の損金算入が認められる。
中小法人(資本金1億円以下)は、交際費等のうち年800万円までの定額控除限度額の損金算入が認められる(租税特別措置法第61条の4第2項)。資本金1億円超の法人も接待飲食費の50%の損金算入が認められる(資本金100億円超の法人は全額損金不算入)。1人当たり10,000円以下(令和6年3月31日以前に支出したものは5,000円以下)の飲食費は、書類保存を要件に交際費等から除外される。カレンダー・手帳等の物品を贈与するために通常要する費用も交際費等から除かれる(租税特別措置法施行令第37条の5第2項)。
【他選択肢の解説】
・大法人の交際費等は全額損金不算入である。: ✗ 誤り。大法人でも接待飲食費の50%は損金算入が認められる(租税特別措置法第61条の4第1項)。全額不算入ではない。
・1人当たり5,000円以下の飲食費に限り交際費等から除かれる。: ✗ 誤り。令和6年4月1日以後に支出する飲食費は1人当たり10,000円以下であれば交際費等から除かれるため、5,000円以下に限るとする点が誤りである(5,000円以下は改正前の基準)。
・交際費等には、得意先に贈答する高額な記念品の費用は含まれない。: ✗ 誤り。得意先への贈答のための支出は交際費等に該当する(同条第6項)。交際費等から除かれるのは、カレンダー・手帳等を贈与するために通常要する費用などに限られる(租税特別措置法施行令第37条の5第2項)。
【試験ポイント】中小法人の800万円定額控除と大法人の接待飲食費50%の選択、飲食費除外基準を整理することが得点につながる。
SM-2アルゴリズムが、あなたの忘れやすいタイミングを計算。最適な時期に自動で復習問題を出題します。
重い参考書は不要。電車内や昼休み、スマホを開くだけで1分から濃密な試験対策が可能です。
VoiceOver読み上げに完全対応。歩きながらの「耳学」や、目の不自由な方の学習も力強くサポートします。