
中小企業診断士コンプリートマスター2026
最短合格へ導く、中小企業診断士試験対策の決定版
最短合格へ導く、中小企業診断士試験対策の決定版
複雑な制度・概念を視覚的に整理。アプリ内では数百の図解で学習を加速します。
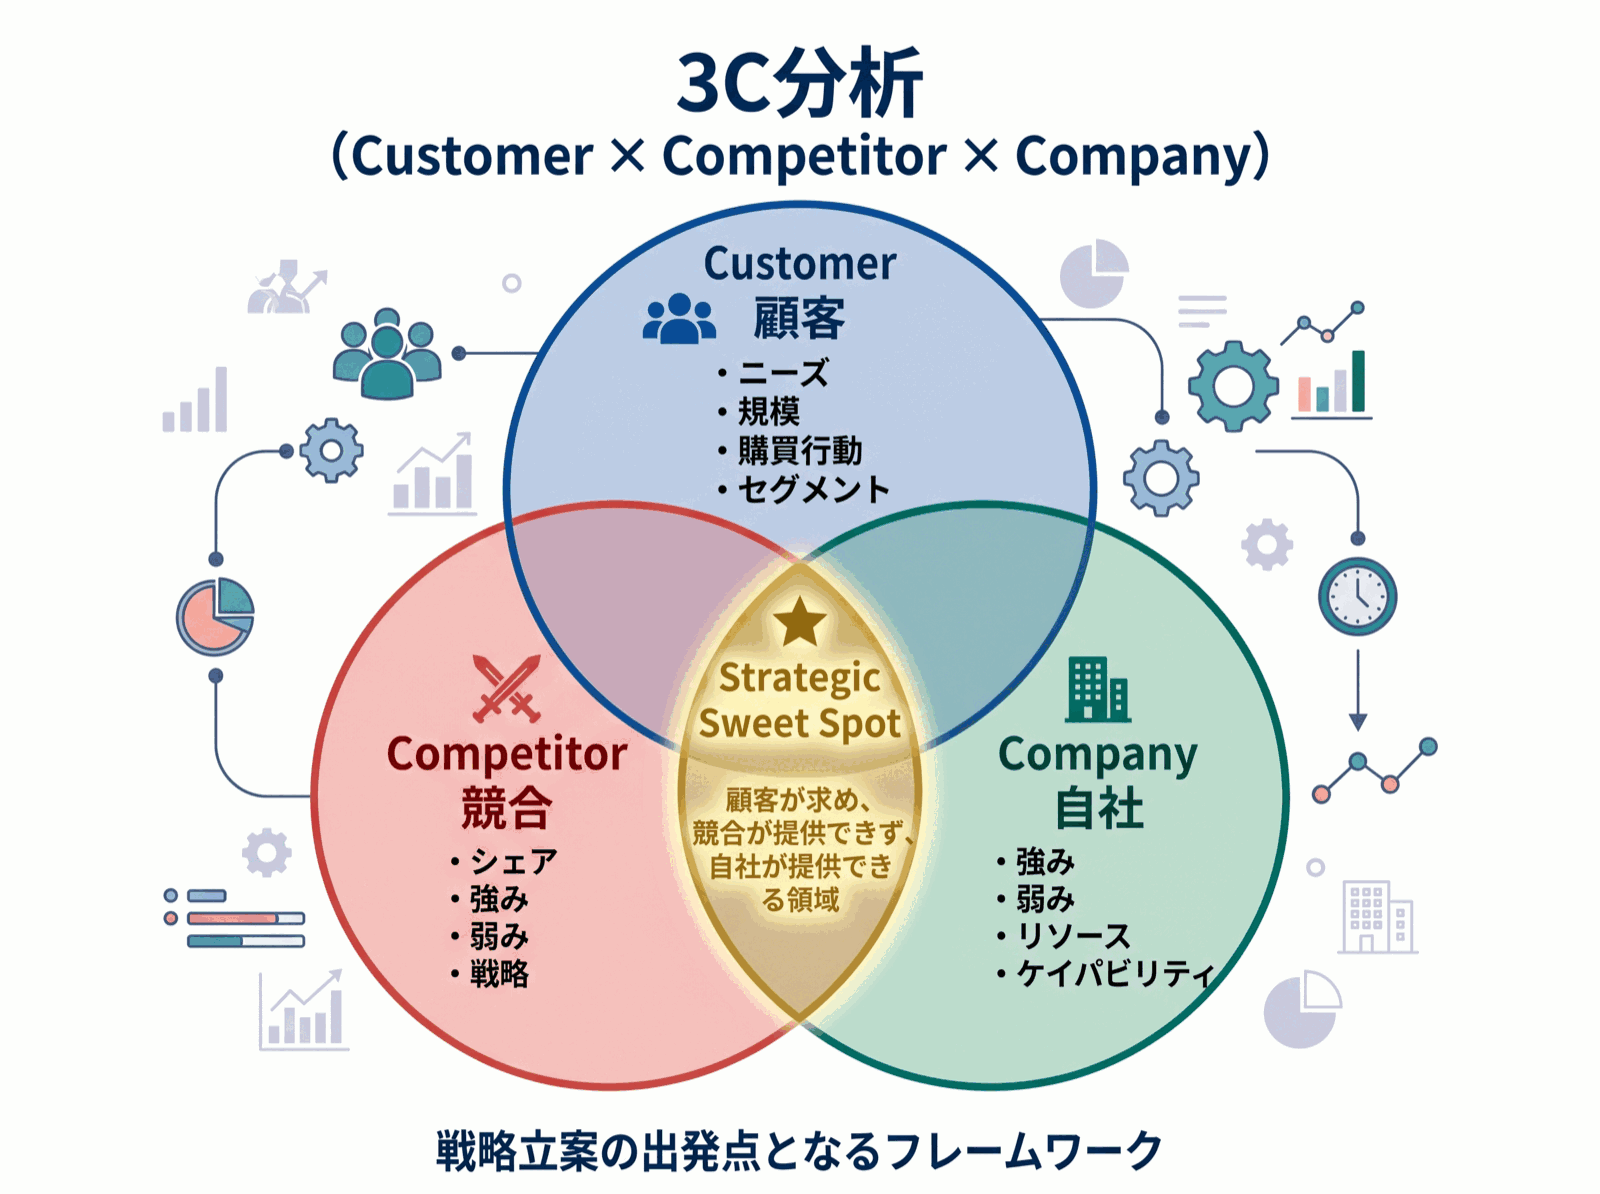
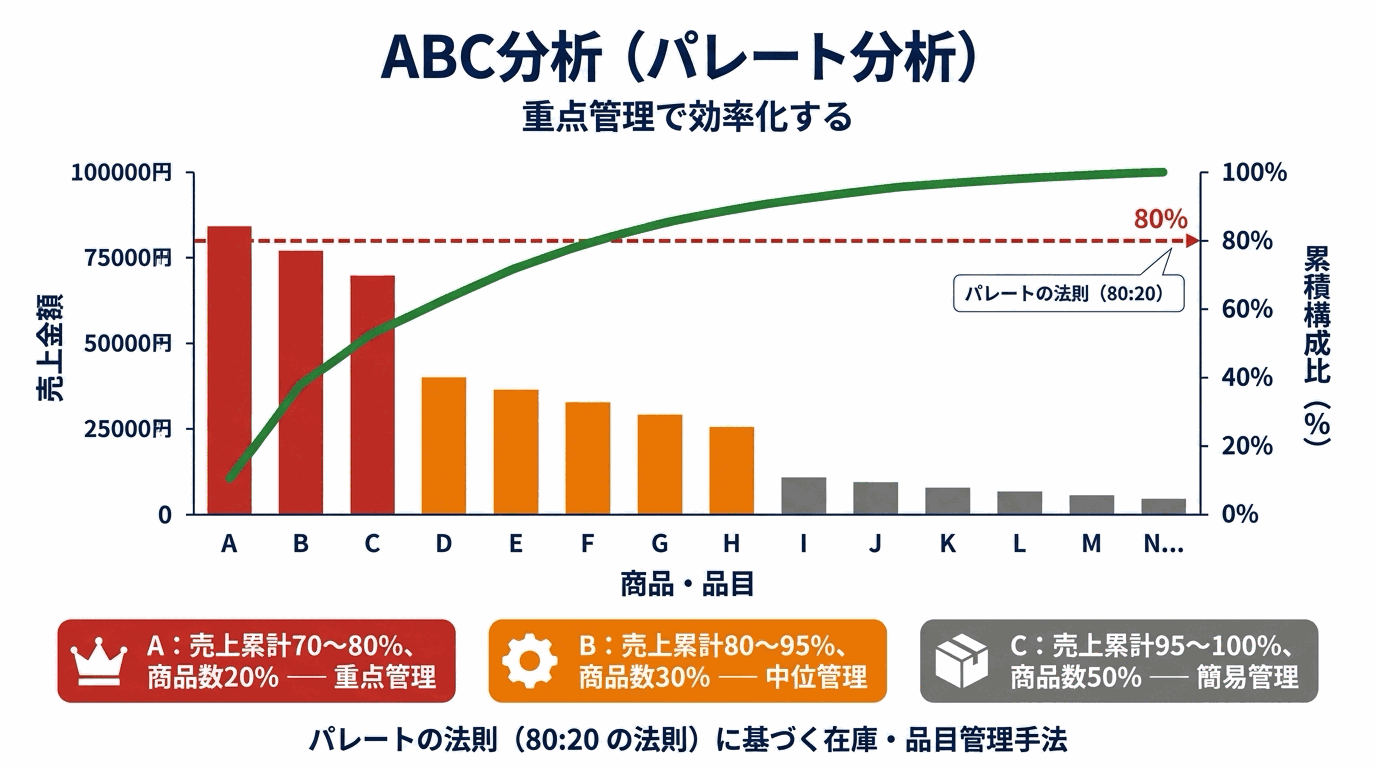
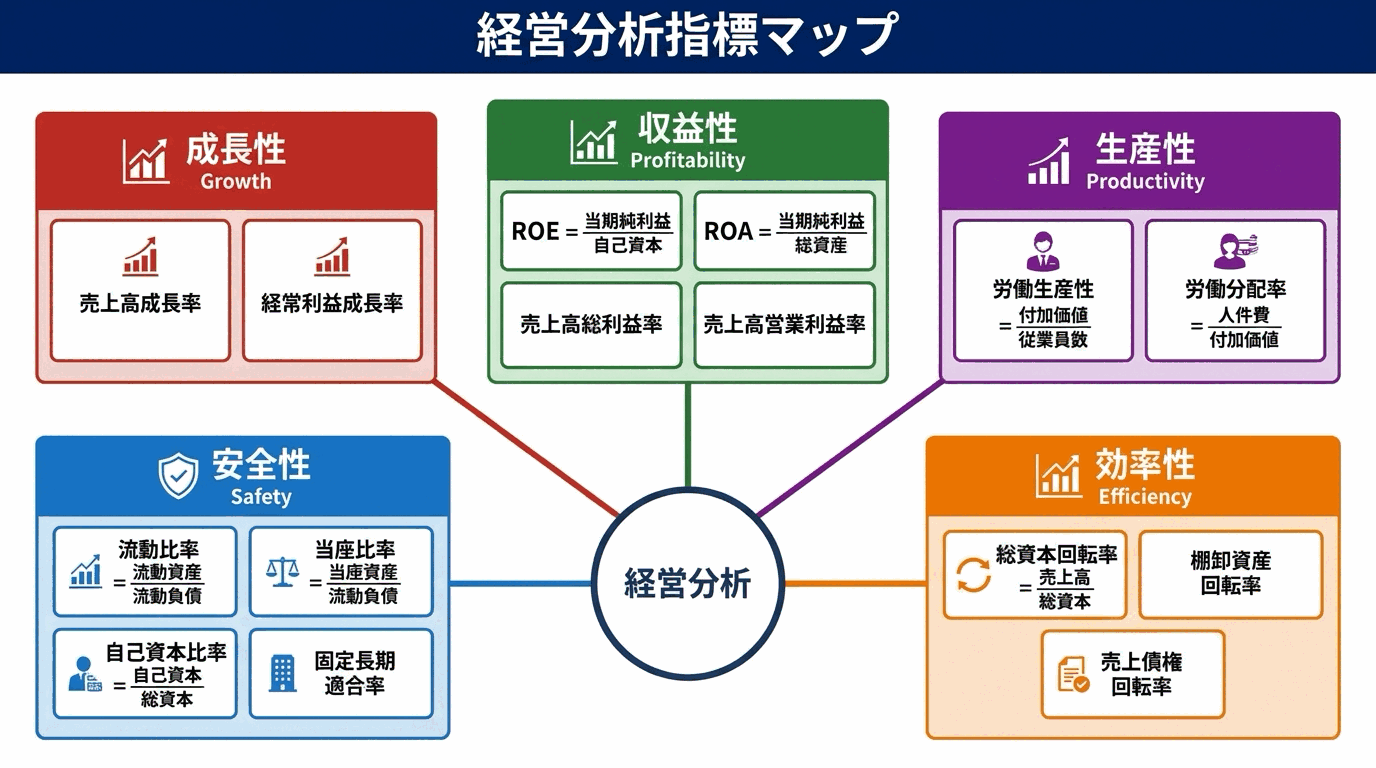
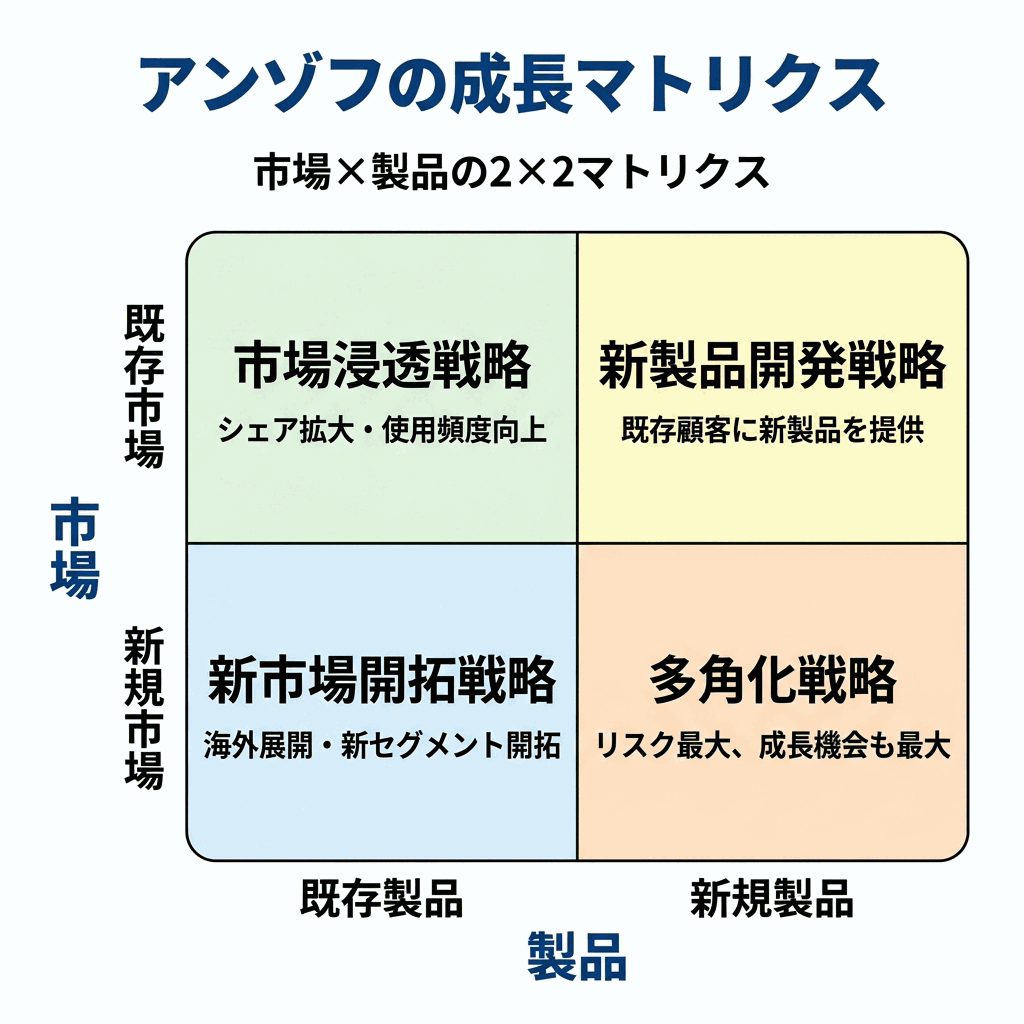
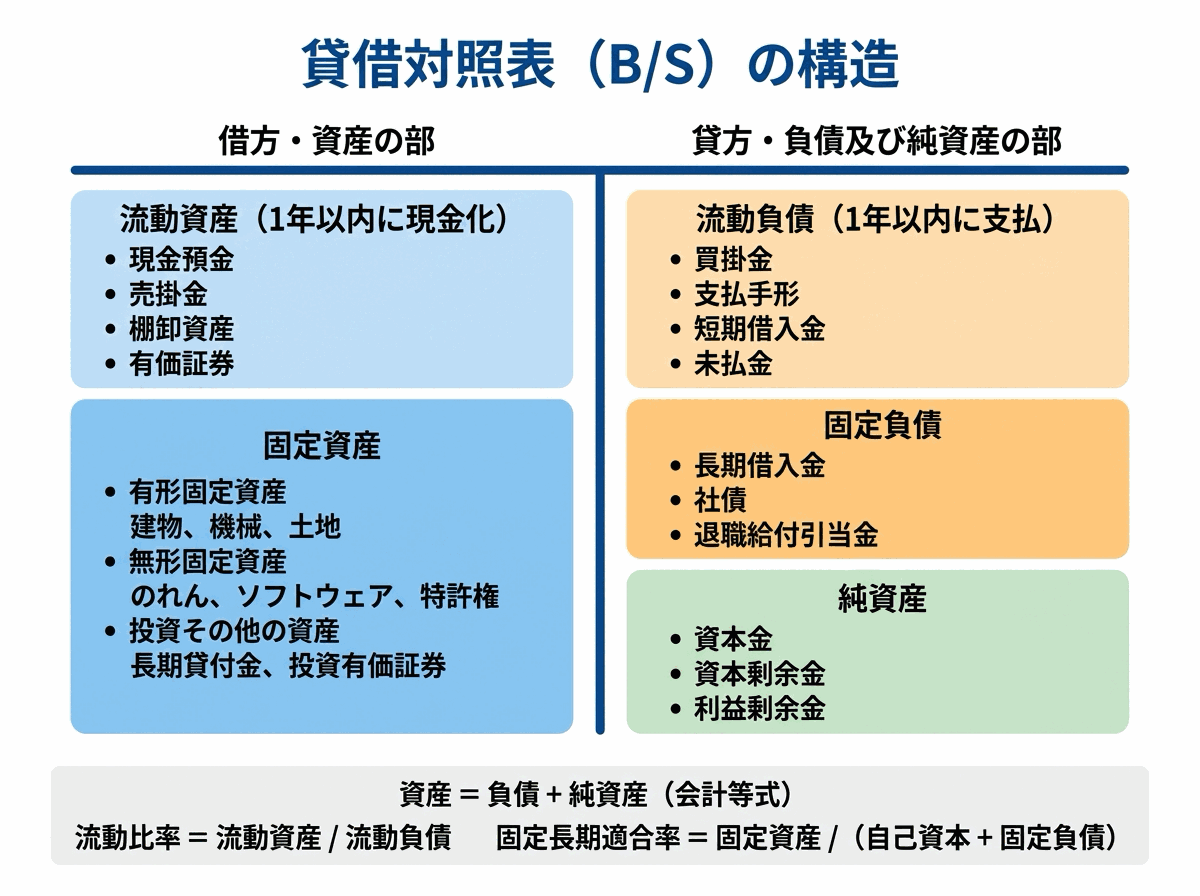
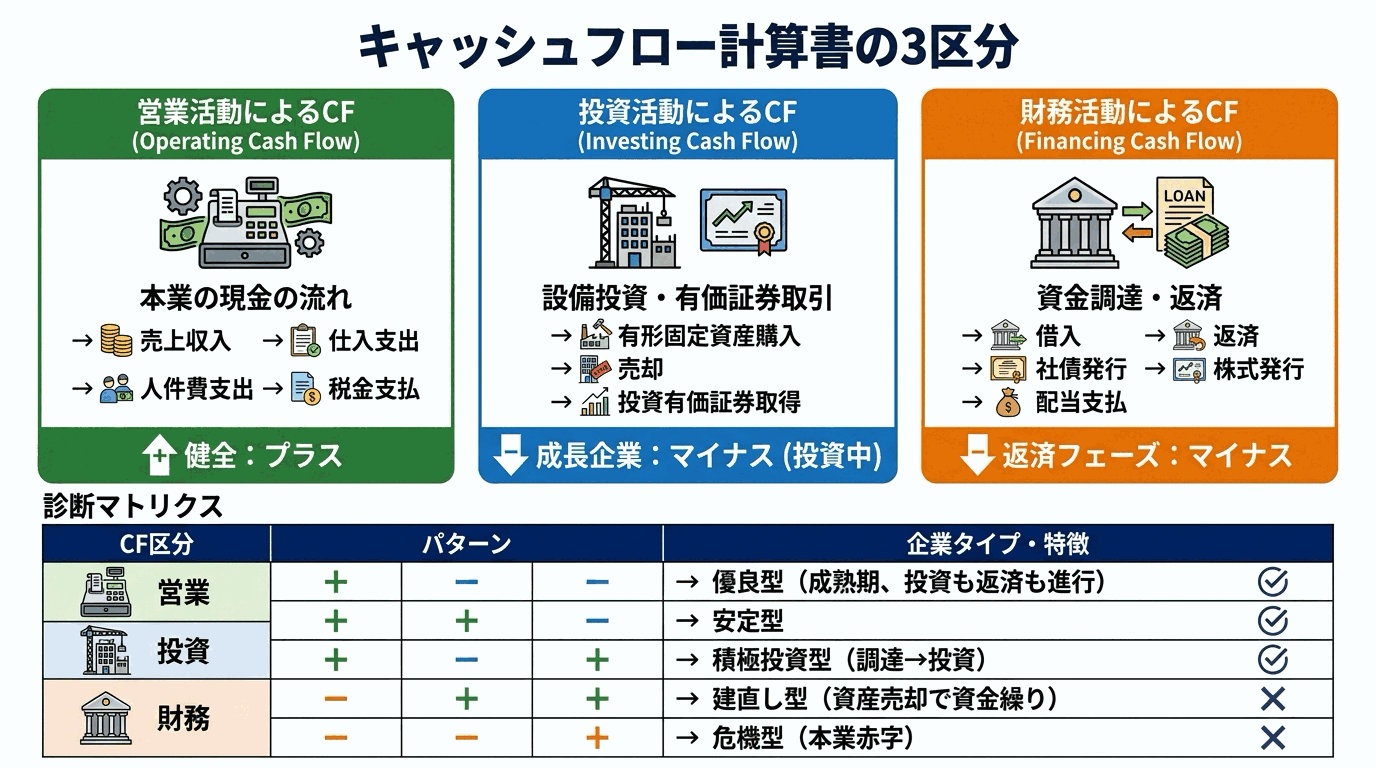
実際のアプリで出題される問題の一部をご紹介。解説ボタンで詳細を展開できます。
【正解】イ 1 年単位の変形労働時間制による 1 日の労働時間の限度は 10 時間、 1 週間の労働時間の限度は 52 時間である。さらに、例えば対象期間を 1 年と定めた場合、労働時間が 48 時間を超える週が連続 3 週以下であり、かつ、対象期間をその初日から 3 カ月ごとに区分した各期間において労働時間が 48 時間を超える週の初日が 3 回以下でなければならない。
労働基準法32条の4第3項に基づく労働基準法施行規則12条の4第4項は、1年単位の変形労働時間制における1日の労働時間の限度を10時間、1週間の限度を52時間とし、対象期間が3箇月を超える場合は、労働時間が48時間を超える週が連続する場合の週数が3以下であること、対象期間を初日から3箇月ごとに区分した各期間において48時間を超える週の初日の数が3以下であることを求めている。したがってイが適切。公式正解はイ。
【他選択肢の解説】
・ア 1 年単位の変形労働時間制により労働させる労働者(対象労働者)の範囲は、労使協定で明確にしなければならない。対象期間の途中に採用した者に対しては、当該対象期間の途中から対象労働者の範囲に含めることはできないため、当該対象期間の途中から 1 年単位の変形労働時間制を適用させることはできない。 → 誤り。対象期間の途中で採用した労働者も対象労働者に含めて適用できる。その場合、実際に労働させた期間を平均して1週40時間を超えた時間について割増賃金を支払う清算が必要となる(労働基準法32条の4の2)。途中採用者に適用できないのではない。
・ウ 1 年単位の変形労働時間制の対象期間内の全期間にわたって、各日、各週の所定労働時間を定めなければならないが、対象期間を 1 カ月以上の期間に区分することとした場合には、最初の期間における労働日及び最初の期間における労働日ごとの労働時間を定めておくことで、あらかじめ全期間にわたって定めておく必要がなくなる。 → 誤り。対象期間を1箇月以上の期間に区分した場合でも、協定では最初の期間の労働日と労働日ごとの労働時間に加え、最初の期間以外の各期間の労働日数と総労働時間を定める必要がある(労働基準法32条の4第1項4号)。さらに各期間の初日の少なくとも30日前に、過半数労働組合等の同意を得て、その期間の労働日と労働日ごとの労働時間を書面で定めなければならない(同条2項、同法施行規則12条の4第2項)。
・エ 1 年単位の変形労働時間制の対象期間は、その期間を平均して 1 週間当たりの労働時間が 40 時間を超えない範囲内において労働させる期間をいい、 3 カ月を超え 1 年以内の期間に限ることとされている。 → 誤り。対象期間は「一箇月を超え一年以内の期間」に限られる(労働基準法32条の4第1項2号)。3カ月を超える期間ではない。
【試験ポイント】
1年単位の変形労働時間制は、対象期間1箇月超1年以内、1日10時間・1週52時間が上限。対象期間が3箇月超なら48時間超の週の制限と労働日数の上限(年280日)がかかる。
【正解】大会社である取締役会設置会社は、取締役会で内部統制システムの基本方針を決定しなければならない
会社法362条4項6号は、「取締役の職務の執行が法令及び定款に適合することを確保するための体制その他株式会社の業務並びに当該株式会社及びその子会社から成る企業集団の業務の適正を確保するために必要なものとして法務省令で定める体制の整備」(いわゆる内部統制システム)を、取締役に委任できない取締役会の決定事項とし、同条5項は「大会社である取締役会設置会社においては、取締役会は、前項第六号に掲げる事項を決定しなければならない」と定めている。大会社とは、最終事業年度の貸借対照表の資本金が5億円以上、または負債の合計額が200億円以上の株式会社である(2条6号)。なお、取締役会を置かない大会社では取締役が決定しなければならない(348条3項4号・4項)。
【他選択肢の解説】
・会社の規模や機関設計にかかわらず、すべての取締役会設置会社が内部統制システムを決定しなければならない → 誤り。決定が義務づけられるのは、大会社(362条5項・348条4項)、監査等委員会設置会社(399条の13第2項)、指名委員会等設置会社(416条2項)であり、それ以外の取締役会設置会社には決定義務はない。
・内部統制システムの整備に関する事項は、取締役会ではなく監査役会が決定しなければならない → 誤り。内部統制システムの整備に関する事項を決定するのは取締役会(取締役会を置かない会社では取締役)である(362条4項6号・5項、348条3項4号)。監査役(会)は取締役の職務の執行を監査する立場にある(381条1項)。
・会社法上の内部統制システムは財務報告の適正確保に限られ、法令遵守のための体制は含まれない → 誤り。362条4項6号の体制は「取締役の職務の執行が法令及び定款に適合することを確保するための体制」を含み、会社法施行規則100条1項も情報の保存・管理、損失の危険の管理、職務執行の効率性、使用人の法令遵守、企業集団の体制を挙げている。財務報告に係る内部統制に限るのは金融商品取引法の内部統制報告制度である。
・大会社に当たらない監査等委員会設置会社は、内部統制システムを決定する義務を負わない → 誤り。監査等委員会設置会社の取締役会は、会社の規模にかかわらず内部統制システムの整備に関する事項を決定しなければならない(399条の13第1項1号ハ・2項)。
【試験ポイント】
内部統制システムの決定が義務となるのは「大会社・監査等委員会設置会社・指名委員会等設置会社」の3つ。取締役会設置会社では取締役に委任できない取締役会の決定事項である。
【正解】ノンキャンセラブルかつフルペイアウトであること
ファイナンス・リース取引とは、リース契約に基づくリース期間の中途において契約を解除することができないリース取引又はこれに準ずるリース取引(ノンキャンセラブル)で、借手がリース物件からもたらされる経済的利益を実質的に享受することができ、かつ、リース物件の使用に伴って生じるコストを実質的に負担することとなるリース取引(フルペイアウト)をいう(リース取引に関する会計基準第5項)。
判定の具体的な数値基準として、解約不能のリース期間中のリース料総額の現在価値が見積現金購入価額のおおむね90%以上(現在価値基準)、又は解約不能のリース期間が経済的耐用年数のおおむね75%以上(経済的耐用年数基準)が示されている(リース適用指針第9項)。ファイナンス・リースと判定されると、借手は通常の売買取引に係る方法に準じてリース資産とリース債務を計上する。
【他選択肢の解説】
・リース期間が1年以下であること → 誤り。リース期間が1年以内のリース取引は、ファイナンス・リース取引に該当しても通常の賃貸借取引に準じた会計処理(簡便な処理)が認められるものであり、ファイナンス・リースの判定基準ではない(リース適用指針第34項・第35項)。
・リース料が少額であること → 誤り。リース料総額が少額であることは、簡便な処理が認められる条件であり、ファイナンス・リースに該当するかどうかの判定基準ではない。
・解約可能であること → 誤り。解約可能なリースはノンキャンセラブルの要件を満たさないため、ファイナンス・リースに該当しない。
・所有権が移転しないこと → 誤り。所有権が移転するかどうかは、ファイナンス・リースを所有権移転ファイナンス・リースと所有権移転外ファイナンス・リースに分類する基準であり、ファイナンス・リースに該当するかどうかの判定基準ではない。
【試験ポイント】
ファイナンス・リース=ノンキャンセラブル+フルペイアウト(現在価値基準90%・経済的耐用年数基準75%)。所有権移転の有無は分類の基準。
【改正メモ】
企業会計基準第34号「リースに関する会計基準」(2024年9月公表)が2027年4月1日以後開始する事業年度の期首から適用され(早期適用可)、借手はファイナンス・リースとオペレーティング・リースを区分せず、原則としてすべてのリースについて使用権資産とリース負債を計上する。貸手は引き続きファイナンス・リースとオペレーティング・リースに分類する。
SM-2アルゴリズムが、あなたの忘れやすいタイミングを計算。最適な時期に自動で復習問題を出題します。
重い参考書は不要。電車内や昼休み、スマホを開くだけで1分から濃密な試験対策が可能です。
VoiceOver読み上げに完全対応。歩きながらの「耳学」や、目の不自由な方の学習も力強くサポートします。