
税理士コンプリートマスター2026
最短合格へ導く、税理士試験対策の決定版
最短合格へ導く、税理士試験対策の決定版
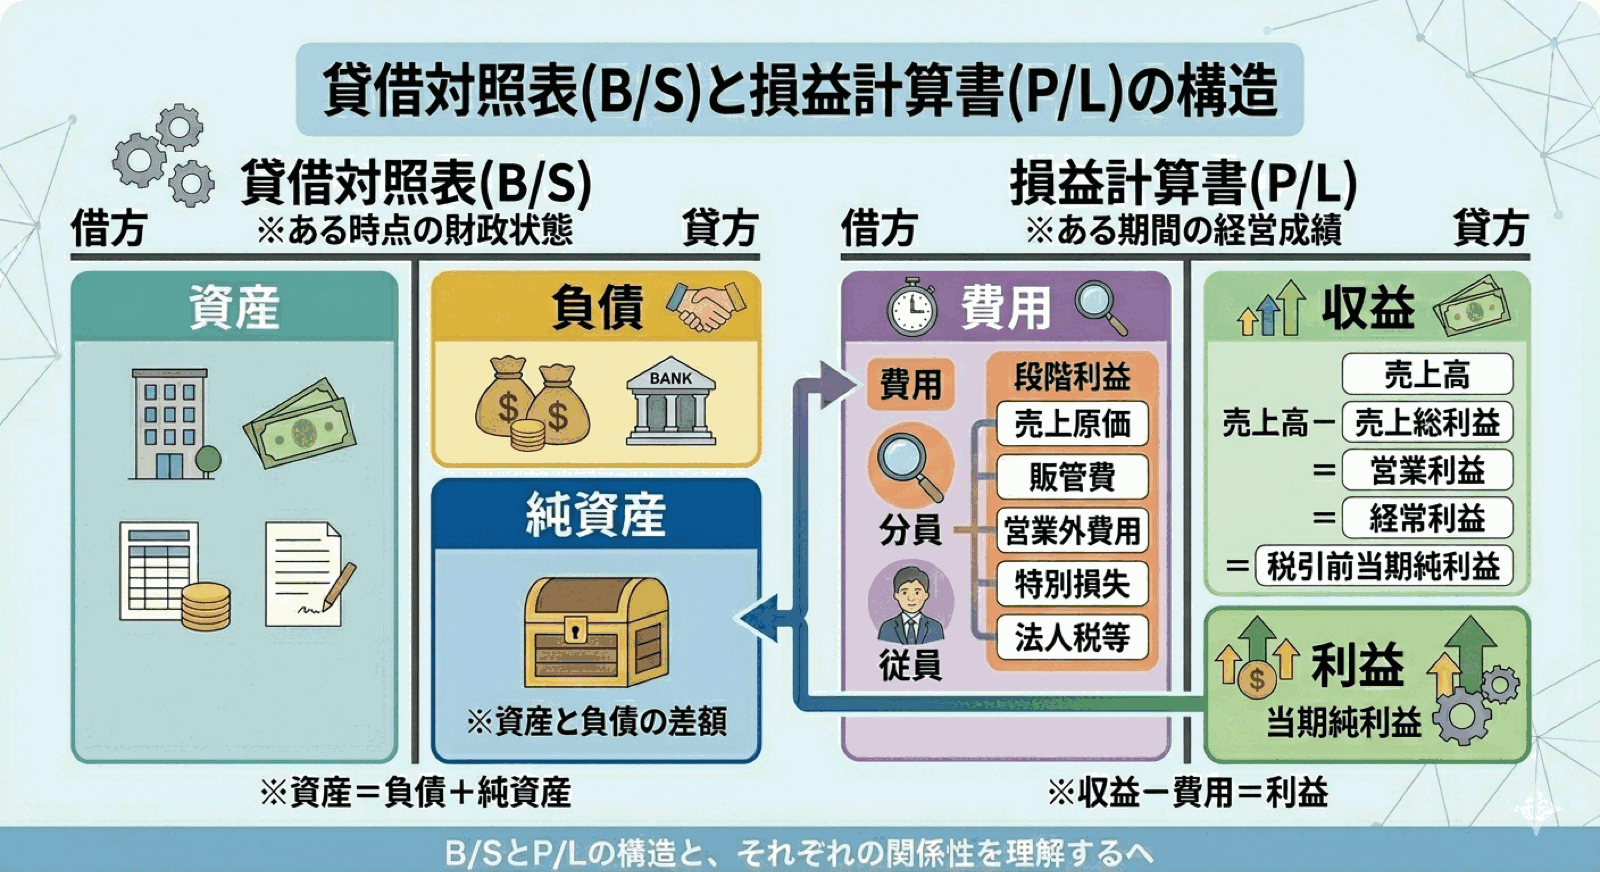
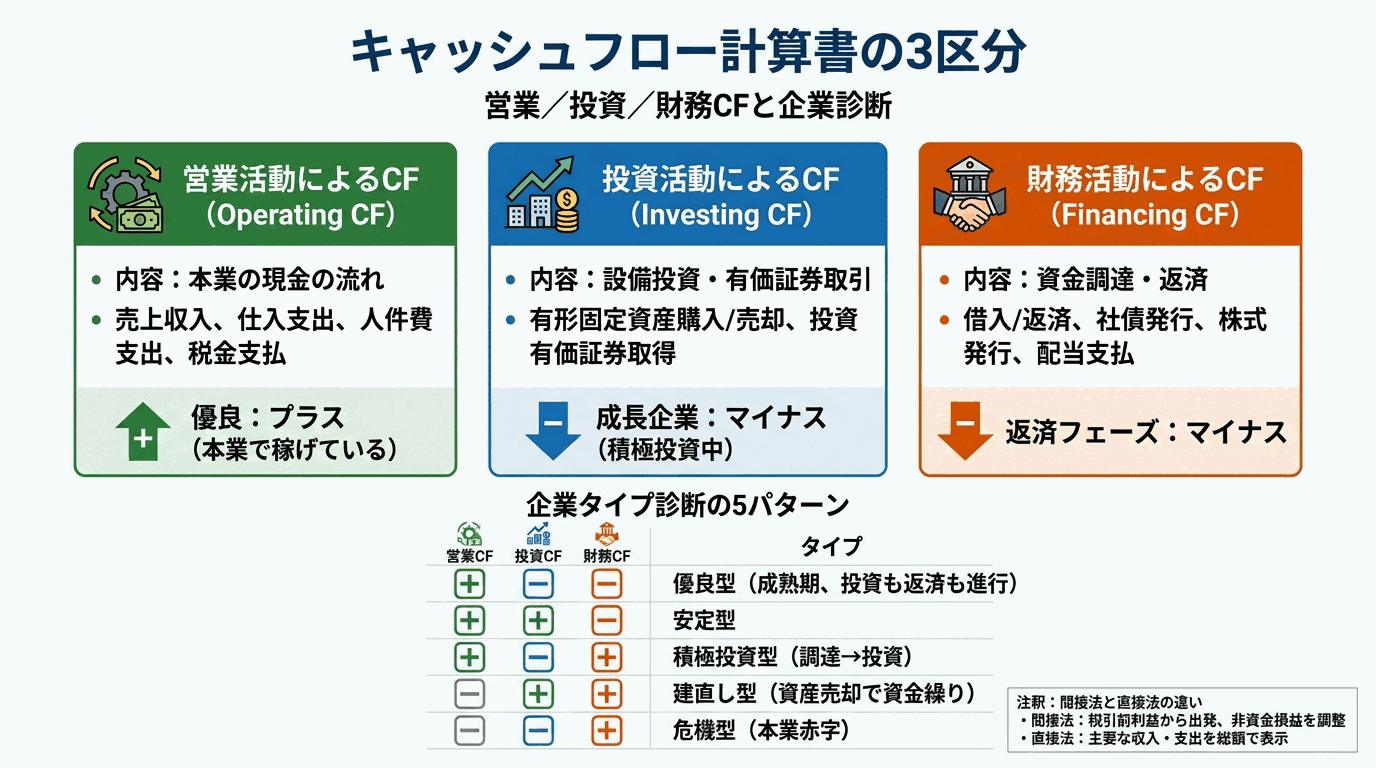
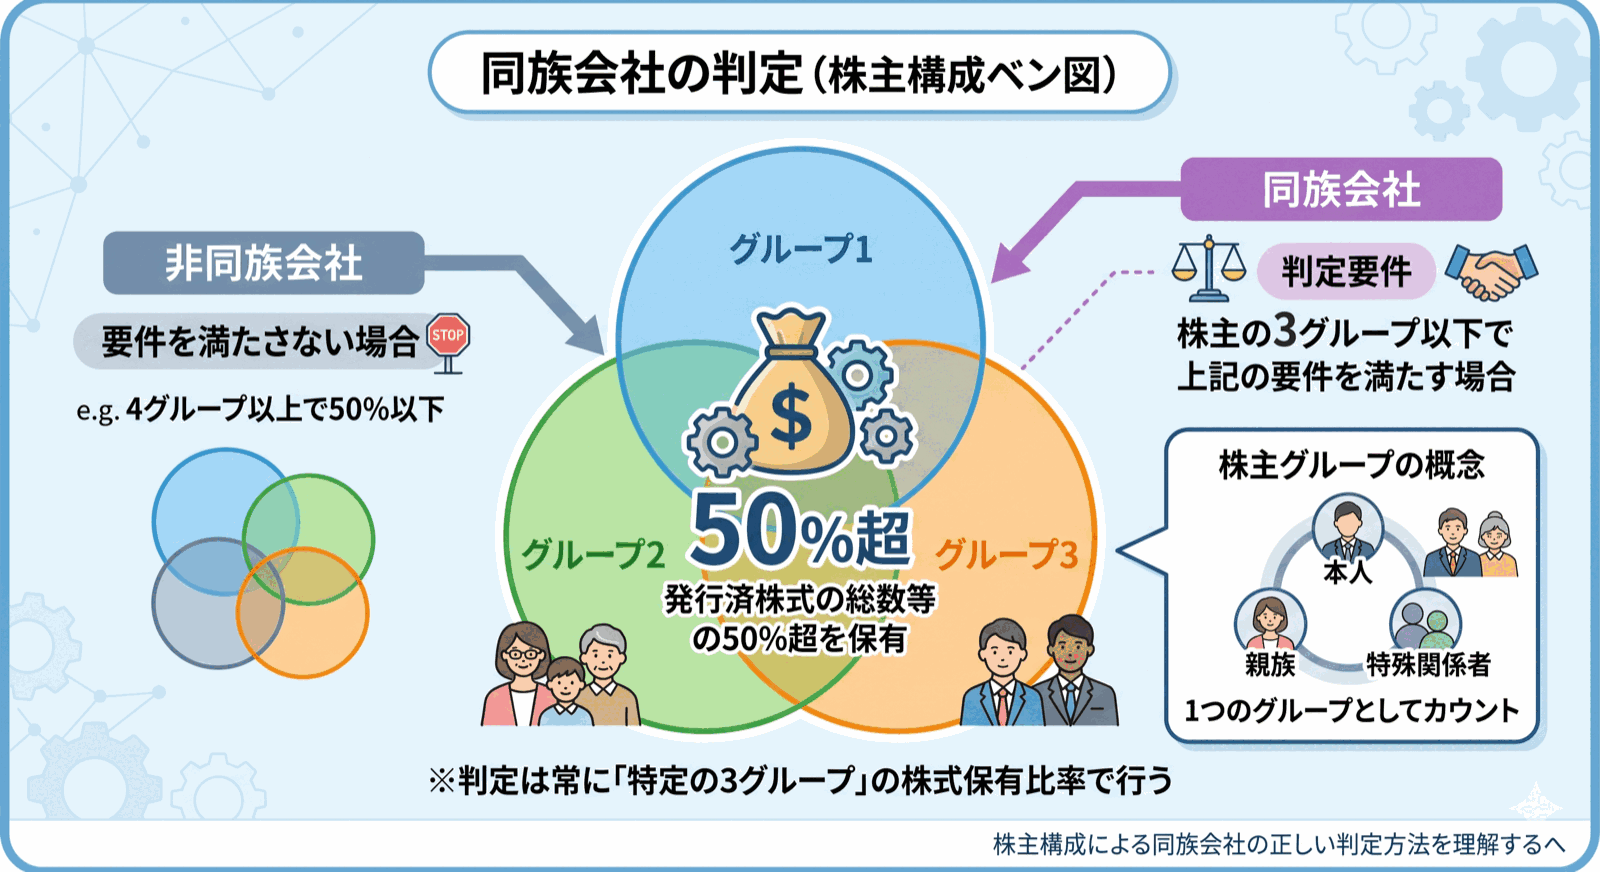
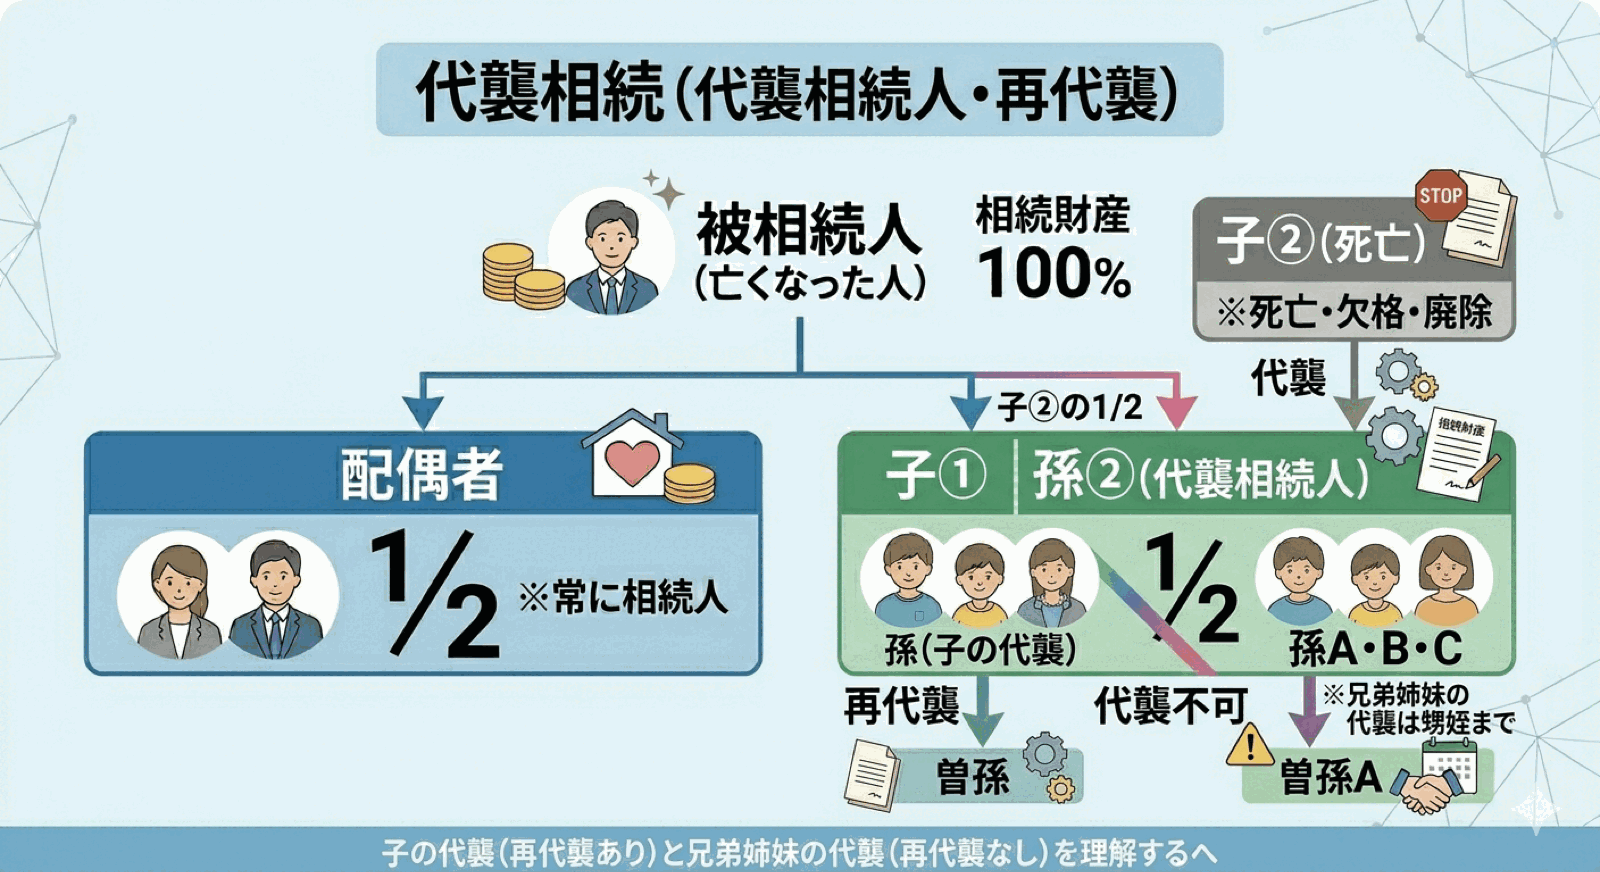
複雑な制度・概念を視覚的に整理。アプリ内では数百の図解で学習を加速します。
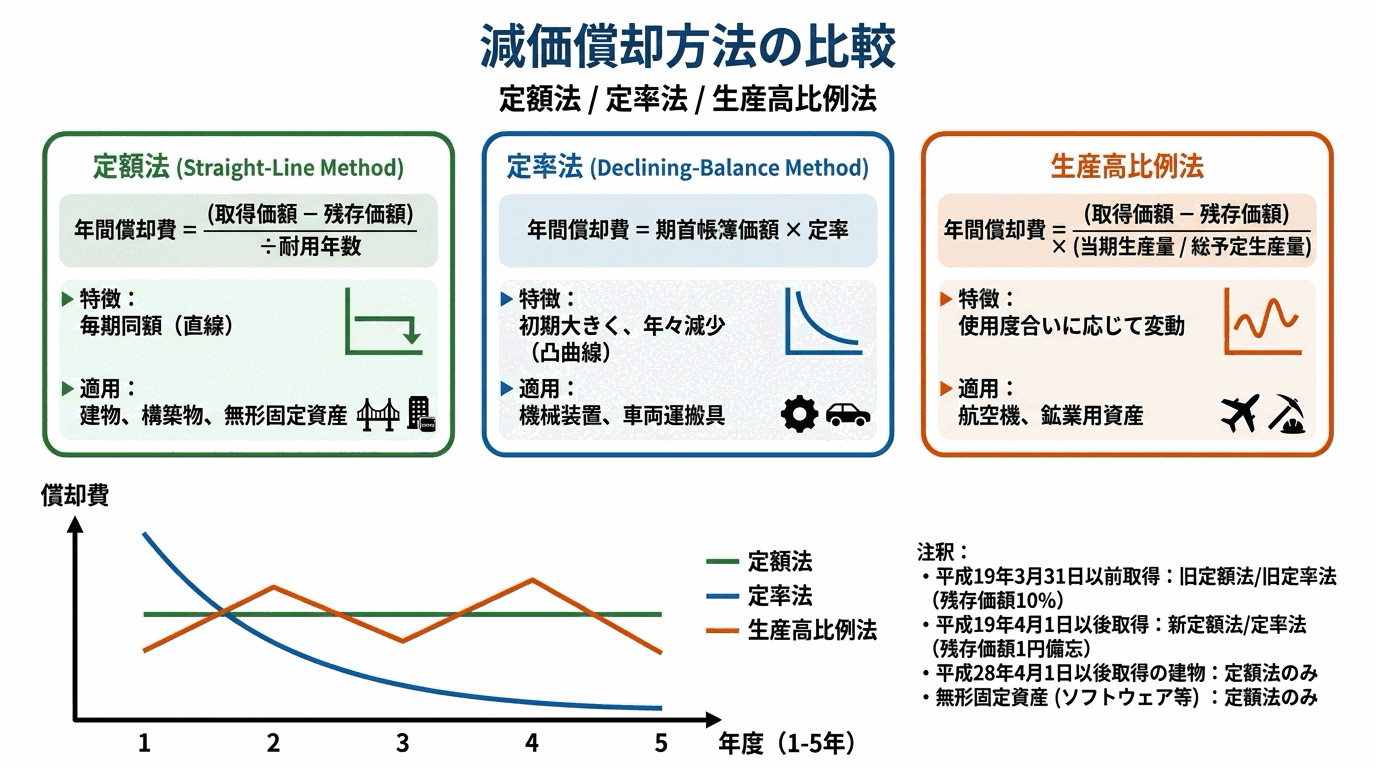
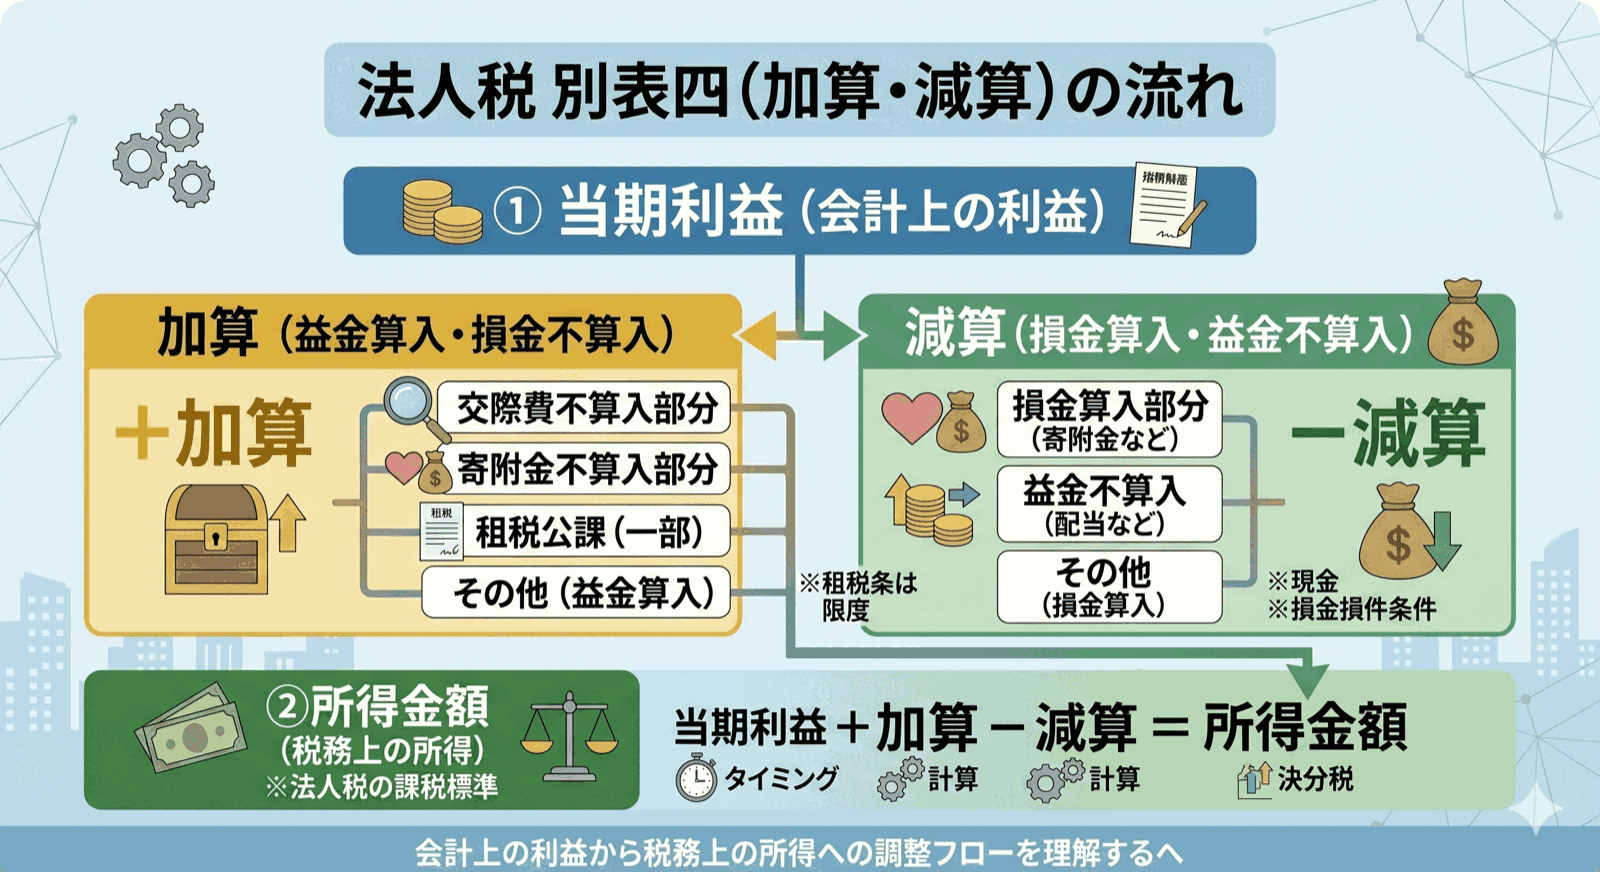
実際のアプリで出題される問題の一部をご紹介。解説ボタンで詳細を展開できます。
【正解】(借)為替差損益 20,000 /(貸)買掛金 20,000
振当処理(取引発生後に為替予約を付した場合)では、直直差額と直先差額を区別します。
・直直差額=取引日の直物レートと予約日(=決算日)の直物レートの差=$10,000×(132円-130円)=20,000円。円安が進行しているため外貨建買掛金(負債)が20,000円増加し、当期の為替差損(借方)として処理します。
・直先差額=予約日の直物レート132円と先物レート128円の差=$10,000×(132円-128円)=40,000円は、予約日から決済日までの期間にわたり配分します(本問では問われていない)。
したがって直直差額の仕訳は(借)為替差損益 20,000 /(貸)買掛金 20,000 です。
【他選択肢の解説】
・(借)買掛金 20,000 /(貸)為替差損益 20,000: 貸借が逆。円安で買掛金は増加し為替差損となるのに、買掛金を減少させ為替差益としており符号が誤り。
・(借)買掛金 40,000 /(貸)為替差損益 40,000: 40,000円は直先差額の金額であり直直差額ではない。金額の取り違えに加え貸借も逆。
・(借)為替差損益 40,000 /(貸)買掛金 40,000: 40,000円は直先差額で、これは期間配分すべき額。直直差額として当期一括計上する額(20,000円)ではない。
・(借)買掛金 20,000 /(貸)前受収益 20,000: 為替差損益で処理すべきところを前受収益で計上した勘定科目の誤り。
・(借)買掛金 20,000 /(貸)繰延ヘッジ損益 20,000: 振当処理では繰延ヘッジ損益を用いない。繰延ヘッジ損益は繰延ヘッジ会計(時価評価差額の繰延)で用いる勘定であり誤り。
【試験トラップ】
直直差額に用いるのは予約日(決算日)の直物レート132円であり、先物レート128円ではない。本問は|132−130|=|130−128|=2で金額20,000円が偶然一致するため、レートの取り違えに気づきにくい。円安(132>130)では外貨建負債が増加し為替差損(買掛金が貸方)となる符号を必ず確認する。
【正解】58万円超133万円以下
所得税法第83条の2により、配偶者特別控除は配偶者の合計所得金額58万円超133万円以下で適用。控除額は配偶者所得に応じて逓減し、最高38万円(納税者合計所得900万円以下)から最低1万円。納税者合計所得1,000万円超は適用なし。
【他選択肢の解説】
・48万円超133万円以下:令和6年分までの範囲。令和7年度税制改正で下限が58万円超に引き上げられた
・38万円超76万円以下:76万円は平成29年分以前の旧制度の上限であり、現行の上限は133万円以下である
・48万円超100万円以下:下限・上限とも現行の定めと異なる。上限は133万円以下である
・103万円超150万円以下:改正前に言われた「103万円の壁」「150万円の壁」はいずれも給与収入ベースの目安であり、合計所得金額の範囲ではない(令和7年分以降、所得税がかからない給与収入の上限は160万円)
・38万円超123万円以下:平成30年分から令和元年分までの範囲。令和2年改正で48万円超133万円以下となり、令和7年改正で58万円超133万円以下となった
【試験ポイント】
配偶者特別控除の範囲: 58万円超(配偶者控除対象外)から133万円以下(完全逓減)まで。給与収入ベースでは123万〜201.6万円。令和7年分以降、所得税がかからない給与収入の上限は160万円、扶養に入れる上限は123万円になり、改正前の「103万円の壁」は無くなった。
【改正メモ】令和7年度税制改正で、配偶者控除の所得要件が48万円以下→58万円以下に引き上げられたことに伴い、配偶者特別控除の下限も48万円超→58万円超に変わりました(上限133万円以下は変わりません)。給与収入ベースでは「123万円の壁」(給与所得控除65万円+58万円)から201.6万円までが対象です。出題当時は48万円超133万円以下が正解でしたが、令和8年度試験は令和8年4月3日現在施行の法令によるため、現在は58万円超133万円以下が正解です。出典: 国税庁タックスアンサー No.1195 配偶者特別控除。
【正解】重要性の乏しいものについては、本来の厳密な会計処理によらないで、他の簡便な方法によることも正規の簿記の原則に従った処理として認められる
重要性の原則は、企業会計原則注解(注1)に規定されています。一般原則の一つとして明記されているものではありませんが、企業会計原則の全般にわたる重要な考え方です。重要性の乏しいものについては、本来の厳密な会計処理によらないで他の簡便な方法によることができ、また財務諸表の表示においても本来の厳密な表示によらないで他の簡便な方法によることも認められます。例えば、消耗品の購入時費用処理、前払費用の短期前払費用の費用処理などが挙げられます。
【他選択肢の解説】
・重要性の判断は金額的な大きさのみによって行うものとされており、科目の性質から生じる質的な重要性を考慮して簡便な処理を行うことは認められていない: 重要性は金額的(量的)重要性と科目の性質による質的重要性の両面から判断する
・重要性の乏しい項目であっても、財務諸表の表示については簡便な方法によることは許されず、必ず本来の厳密な表示によらなければならないとされている: 注解1は会計処理だけでなく財務諸表の表示についても簡便な方法を認めている
・重要性の原則は企業会計原則の一般原則の一つとして明記されており、真実性の原則に次ぐ地位を与えられた原則として位置づけられている: 一般原則は7つで重要性の原則は含まれない。注解1に置かれている
・重要性の原則は金融商品取引法の適用を受ける大会社にのみ認められた取扱いであり、それ以外の会社が簡便な方法によることは一切認められていない: 企業会計原則には適用される会社を限定する定めはない
・重要性の乏しいものについて簡便な方法によるためには、あらかじめ監査人の同意を得たうえで会計方針として注記することが要件とされている: 注解1にそのような手続上の要件は定められていない
【試験ポイント】
一般原則は「真実性・正規の簿記・資本取引と損益取引の区別・明瞭性・継続性・保守主義・単一性」の7つ。各原則の具体例まで理解する。
SM-2アルゴリズムが、あなたの忘れやすいタイミングを計算。最適な時期に自動で復習問題を出題します。
重い参考書は不要。電車内や昼休み、スマホを開くだけで1分から濃密な試験対策が可能です。
VoiceOver読み上げに完全対応。歩きながらの「耳学」や、目の不自由な方の学習も力強くサポートします。